
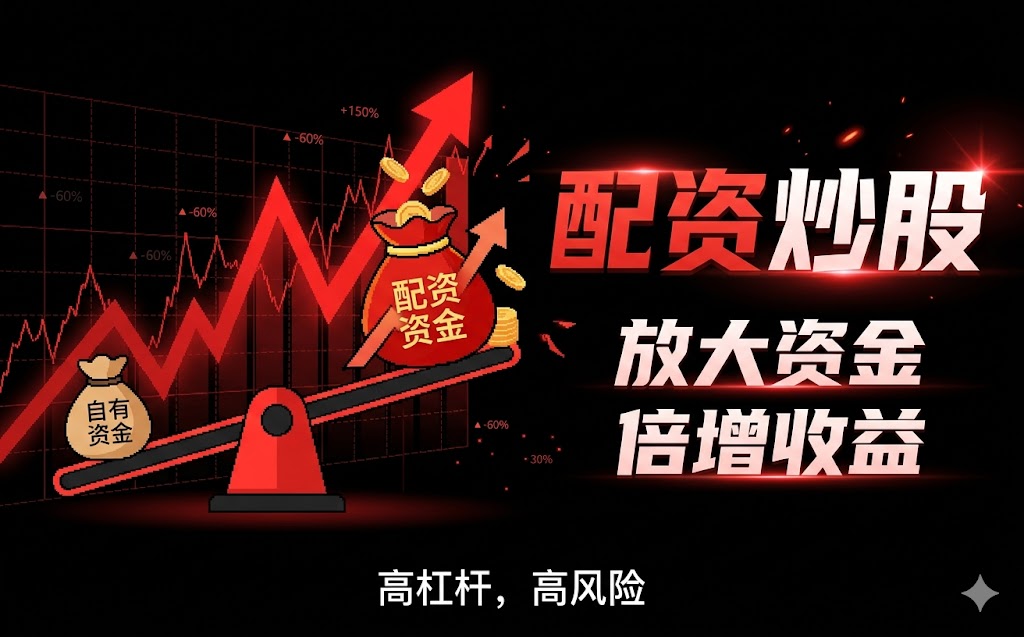
我们不从口号开始,而从现金流拆解。设配资比例L=(配资金额/自有资金),“总资金”T=(1+L)×S。配资到期前的净收益可写为:Net = T×R -(配资利息I + 交易费用Fee + 风控成本C)。其中R为组合收益率,I按日计息i_day×n天×配资本金(L×S),即I=i_day×n天×L×S。关键在于把费用项写清、把风险项量化,而不是只看宣传的“收益倍数”。
交易费用确认是第一步:以A股常见费用结构做校验(例如按成交额计的佣金+印花税/过户费等,具体以平台与券商账单为准)。我们用“费用率k”统一表示:Fee = k×成交额。若换手次数为τ,则成交额≈(平均持仓规模T)×τ。于是Fee≈k×T×τ。该式能把“看不见的摩擦成本”直接纳入收益模型,并避免用错口径导致的收益高估。
不同配资平台的差别往往体现在两点:风控触发机制与杠杆成本的透明度。我们构建“风控压力测试系数”K=(回撤容忍幅度ΔM)/(杠杆放大后的账面波动)。账面波动约为ΔP≈L×S×|R_drop|。若平台规定维持率阈值M_min,则当净资产低于阈值时触发追加保证金或强平。用量化表达:强平发生条件可近似写为 M=(净资产/总资金)≤M_min。净资产= S + T×R - I - Fee - C。将R替换为下跌情景R_drop,就能估算被触发的概率窗口。
杠杆成本也要拆到“可比口径”。将配资利息折算成年化等效成本:i_eff = (i_day×365×L×S)/(S) = i_day×365×L。再把费用率折算成等效回撤成本:i_fee = k×τ×(1+L)。最终,组合的“盈亏平衡收益率”R_be≈(i_eff + i_fee + C/S)/(1+L)。这样你就能问:在某个你无法控制的市场回撤下,平台让你需要赚多少才算不亏?这比“平台说能稳”更客观。
金融创新常见形式包括:更细的风控分级、更快的保证金调整、更自动化的对冲建议,以及与交易系统联动的策略化风控。创新并不自动降低风险,关键是它是否改变了两个变量:1)触发门槛(M_min、ΔM、追加规则);2)成本结构(利息计提方式、费用是否随成交与持仓变化)。因此建议用“变化差分”法:同一笔资金、同一预估回撤,比较不同平台的R_be与K指标差异。若创新带来的是更低的触发概率但更高的费用率,则整体风险不一定下降,必须回到量化模型求解。
我们用三档情景:温和下跌(-5%)、中度下跌(-10%)、压力下跌(-15%),并假设组合回报R_drop分别取-0.05/-0.10/-0.15。代入净资产公式:NetAssets = S + (1+L)×S×R_drop - I - Fee - C。若强平阈值对应净资产比例M_min,则可得到强平边界L_max≈((1-M_min)×S -(I+Fee+C)/(1+R_drop))/S -1的近似形式(不同平台口径略有差异,务必以合同条款为准)。用这套边界,你能把“下跌会不会出事”转化为“在某个L下,触发风险大约发生在什么回撤”。
同时要考虑流动性与换手:换手越高,Fee越大,R_be越难达成。若把交易费用率k=0.08%(仅示例,需以账单校准)与τ=1.5代入,费用对回报的侵蚀在高杠杆时会显著放大。用模型迭代一次就能看出:杠杆并非线性收益,净收益会因费用与风控而出现非线性恶化。
建议按以下步骤做“可复算核验”,把主观判断替换为证据链:
行业口碑可以成为“风险警报器”,但不能直接当因果结论。最好的做法是:把口碑里提到的争议点(如费用争议、强平争议、信息延迟)与合同条款对照,若无法对应到可追溯条文,就降低其权重;若条款明确却与反馈吻合,则提高风险权重并降低L上限。
评论
文章把配资的净收益拆成T×R减去利息、交易费和风控成本,并用费用率k与换手τ近似成交额,思路很清晰。比起只看倍数,这种“口径校验”更能避免高估收益。
我喜欢文中把强平条件写成维持率M≤M_min的框架,再用三档回撤(-5%/-10%/-15%)做情景分析。至少能把“会不会出事”量化成在什么L下触发风险。
对费用的重视很到位,尤其强调费用会随成交与换手放大,且用等效回撤成本i_fee来比较与利息i_eff的影响。提醒杠杆并非线性收益,这点很实用。
“行业口碑只能做风险警报器、不能当因果证据”这段很赞。建议核验合同条款、账单与规则执行是否一致,否则模型再漂亮也会建立在错误假设上。